ひとことで言うと
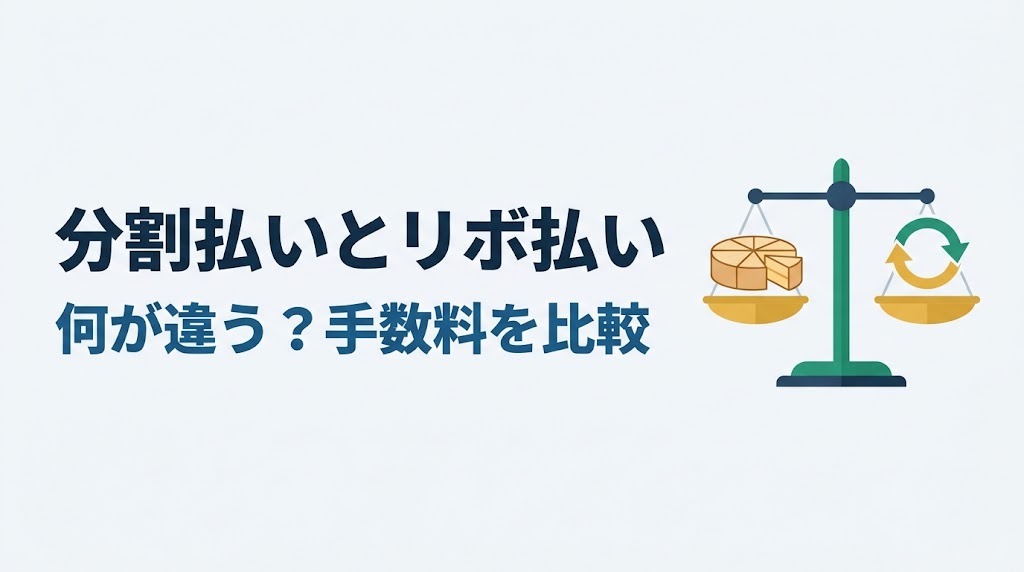
分割払いは「この買い物を○回で払う」と回数を決める方法、リボ払いは「毎月○円ずつ払う」と金額を決める方法です。分割払いは支払いの終わりが見えやすく、リボ払いは新しい利用が上乗せされて終わりが見えにくくなるのが大きな違いです。
くわしい意味
| 項目 | 分割払い | リボ払い |
|---|---|---|
| 決めるもの | 支払回数(3回、6回、12回など) | 毎月の支払額(1万円など) |
| 対象 | 買い物ごと | 利用残高の合計 |
| 完済時期 | 最初から決まっている | 残高や追加利用で変わる |
| 手数料 | 回数に応じてかかる(2回払いは無料が多い) | 残高に対して毎月かかる |
分割払いは、ケーキを最初に12等分しておいて1切れずつ食べるイメージです。リボ払いは、毎月決まった量だけ食べるものの、食べている途中で新しいケーキがどんどん追加される可能性があるイメージです。
支払い方法ごとの特徴まとめ
| 支払い方法 | 手数料 | 向いている場面 |
|---|---|---|
| 一括払い | なし | 翌月にまとめて払える買い物 |
| 2回払い | なしが多い | 2か月に分ければ無理なく払える買い物 |
| ボーナス一括払い | なしが多い | ボーナスで払う予定が確実な場合 |
| 分割払い(3回以上) | あり | 高額な買い物を、終わりを決めて分けたいとき |
| リボ払い | あり | 毎月の支払額を一定にしたいとき(残高管理が前提) |
手数料のかからない方法で払えるかを先に考え、分ける必要がある場合は、回数と手数料の総額を確認してから選ぶのが基本です。
生活での例
12万円のパソコンを手数料率 年15%で支払う場合を比べます(月割りの概算、2026年10月時点の一般的な水準)。
| 支払い方法 | 毎月の支払額 | 回数 | 手数料の合計 |
|---|---|---|---|
| 分割払い(12回) | 約1万831円 | 12回 | 約1万円 |
| リボ払い(毎月1万円) | 1万円 | 14回 | 約1万800円 |
この1件だけなら大きな差はありません。違いが出るのは、リボ払いで払っている間に、ほかの買い物もリボ払いにした場合です。毎月の支払額は1万円のままなので、残高が増えるほど支払いに占める手数料の割合が高くなり、完済がどんどん先に延びていきます。
運営者のりょうもリボ払いを返済中で、支払い方法の違いは身近なテーマです。
どちらを選ぶか迷ったときの考え方
支払い方法を選ぶときは、「その買い物を、いつまでに払い終えたいか」を先に決めると判断しやすくなります。終わりを決めたいなら分割払い、毎月の負担を一定にしたいならリボ払い、という使い分けが基本です。ただし、どちらも手数料がかかる以上、手数料なしの一括払いや2回払いで払える範囲かどうかを、まず考えることが大切です。
注意点・よくある誤解
- 2回払い・ボーナス一括払いは手数料なしが多い:カード会社やお店によって異なるので、支払い前に確認しましょう。
- 分割払いでも3回以上は手数料がかかる:回数が多いほど手数料の総額は増えます。
- 「あとからリボ」に注意:一括払いで買った後にリボ払いへ変更できるサービスもありますが、変更すると手数料がかかります。
- 分割払いの手数料率はカードごとに違う:回数ごとの「支払回数別の手数料」が会員規約に記載されています。
- リボ払いを使うなら上限を決める:「リボ払いの残高は○万円まで」など自分のルールを決めておくと、残高の増えすぎを防ぎやすくなります。
FP試験ではこう出る
FP試験では、クレジットカードの支払方法(一括・分割・リボルビング・ボーナス一括)の特徴や、ショッピングの分割払い・リボ払いは割賦販売法の対象で、総量規制(貸金業法)の対象外である点が問われます。
関連キーワード
- リボ払いとは?仕組みと「残高が減らない」理由を分かりやすく解説
- 元利定額方式と元金定額方式の違いとは?リボ払いの返済方式を分かりやすく解説
- キャッシング枠とは?ショッピング枠との違いを分かりやすく解説