ひとことで言うと
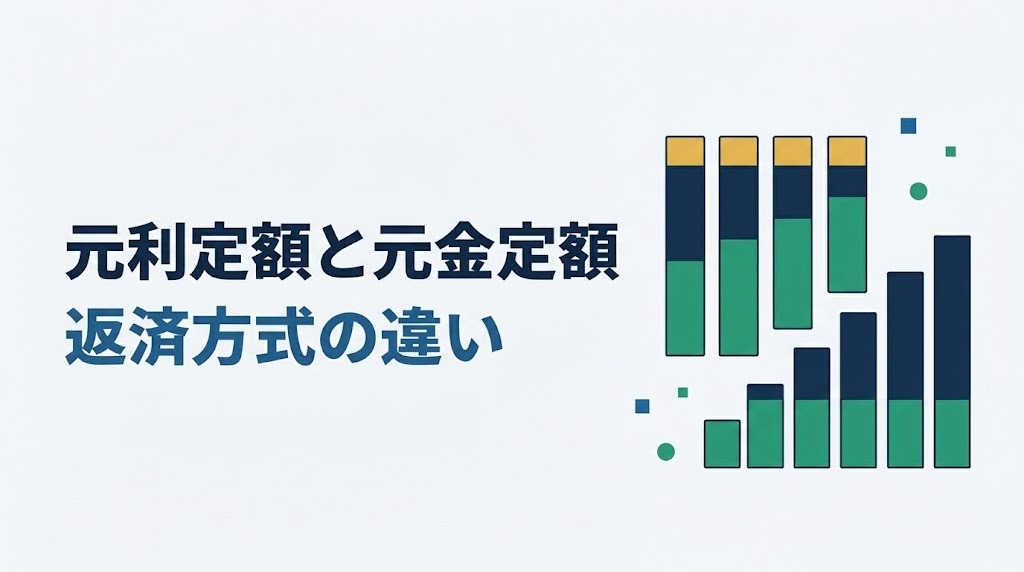
元利定額方式は「利息込みで毎月の支払額が一定」、元金定額方式は「元金の返済額が一定で、そこに利息が上乗せされる」返済方式です。同じ条件なら、一般的に元金定額方式のほうが利息の総額は少なくなります。
くわしい意味
リボ払いやカードローンの返済方式には、主に次の2つがあります。
- 元利定額方式:毎月の支払額(元金+利息)が一定。支払いの中で利息の割合が大きいうちは、元金がなかなか減りません。
- 元金定額方式:毎月返す元金が一定で、その月の利息を上乗せして支払います。最初は支払額が多めですが、残高が減るにつれて支払額も少しずつ下がります。
たとえるなら、元利定額は「毎月同じ額のお小遣いから、まず手数料が引かれ、残りで借金を返す」形、元金定額は「借金は毎月決まった額だけ確実に減らし、手数料は別に払う」形です。
カード会社によっては、ほかに「残高スライド方式」(残高に応じて毎月の支払額が変わる)を組み合わせている場合もあります。自分のカードがどの方式かは、会員規約や会員ページで確認できます(2026年10月時点)。
残高スライド方式との関係
多くのカードでは、元利定額方式や元金定額方式に「残高スライド」を組み合わせています。残高が多いときは毎月の支払額も多く、残高が減ると支払額も段階的に下がる仕組みです。
| 利用残高 | 毎月の支払額の例 |
|---|---|
| 10万円以下 | 5,000円 |
| 10万円超〜20万円以下 | 1万円 |
| 20万円超〜30万円以下 | 1万5,000円 |
上の表はあくまで一例で、金額の区切りはカード会社やコースによって異なります。残高が減ると支払額も下がるため、完済までの期間が思ったより長くなることがあります。
生活での例
残高30万円・手数料率 年15%・新たな利用なしの場合で比べます(月割りで計算した概算)。
| 方式 | 毎月の支払額 | 返済回数 | 手数料の合計 |
|---|---|---|---|
| 元利定額(毎月1万円) | 毎月1万円で一定 | 38回 | 約7.8万円 |
| 元金定額(元金1万円+手数料) | 初回約1万3,750円→最終回約1万125円 | 30回 | 約5.8万円 |
元金定額方式は最初の負担が重いぶん、元金が確実に減るため、完済が早く手数料も約2万円少なくなります。一方、元利定額方式は毎月の支払額が変わらないので家計の計画は立てやすいものの、総額は多くなりやすい仕組みです。
残高50万円になると差はさらに広がる
残高を50万円にして、同じ条件(年15%・新たな利用なし)で比べると次のようになります(月割りで計算した概算)。
| 方式 | 毎月の支払額 | 返済回数 | 手数料の合計 |
|---|---|---|---|
| 元利定額(毎月1万円) | 毎月1万円で一定 | 79回(約6年7か月) | 約29万円 |
| 元金定額(元金1万円+手数料) | 初回約1万6,250円→最終回約1万125円 | 50回 | 約16万円 |
残高が大きいほど、元利定額方式では支払いの多くが手数料に回り、元金がなかなか減りません。元利定額方式のまま負担を減らしたい場合は、毎月の支払額を増やす方法もあります。たとえば毎月1万5,000円にすると、返済回数は44回、手数料の合計は約15万円になる計算です。
注意点・よくある誤解
- 「毎月の支払額が同じ=安心」ではない:元利定額方式は、支払額のうち元金に回る分が少ない時期が長く続きます。
- 残高が増えると期間も延びる:どちらの方式でも、新しい利用で残高が増えれば返済期間は長くなります。
- 方式は自分で選べないことが多い:カードごとに方式が決まっている場合がほとんどです。負担を減らしたいときは、毎月の支払額の増額や繰上げ返済が選択肢になります。
- 明細の見方を知っておく:利用明細には「元金充当額」と「手数料」が分けて書かれていることが多いです。毎月どれだけ元金が減っているかを確認する習慣をつけると、返済の進み具合が分かりやすくなります。
FP試験ではこう出る
FP試験では、住宅ローンの「元利均等返済」と「元金均等返済」の違いとしてよく出題されます。同じ借入額・金利・期間なら、元金均等返済のほうが総返済額は少ない、元金均等返済は当初の返済額が多いという点が定番の論点です。リボ払いの元利定額・元金定額も同じ考え方で理解できます。